Veja produtos afetados, alíquotas e simulação de preços”. Meta descrição: “Saiba quais produtos terão Imposto do Pecado em 2027, confira as alíquotas de cerveja, refrigerante, cigarro e carros e simule os preços.” Palavra-chave principal: imposto do pecado 2027
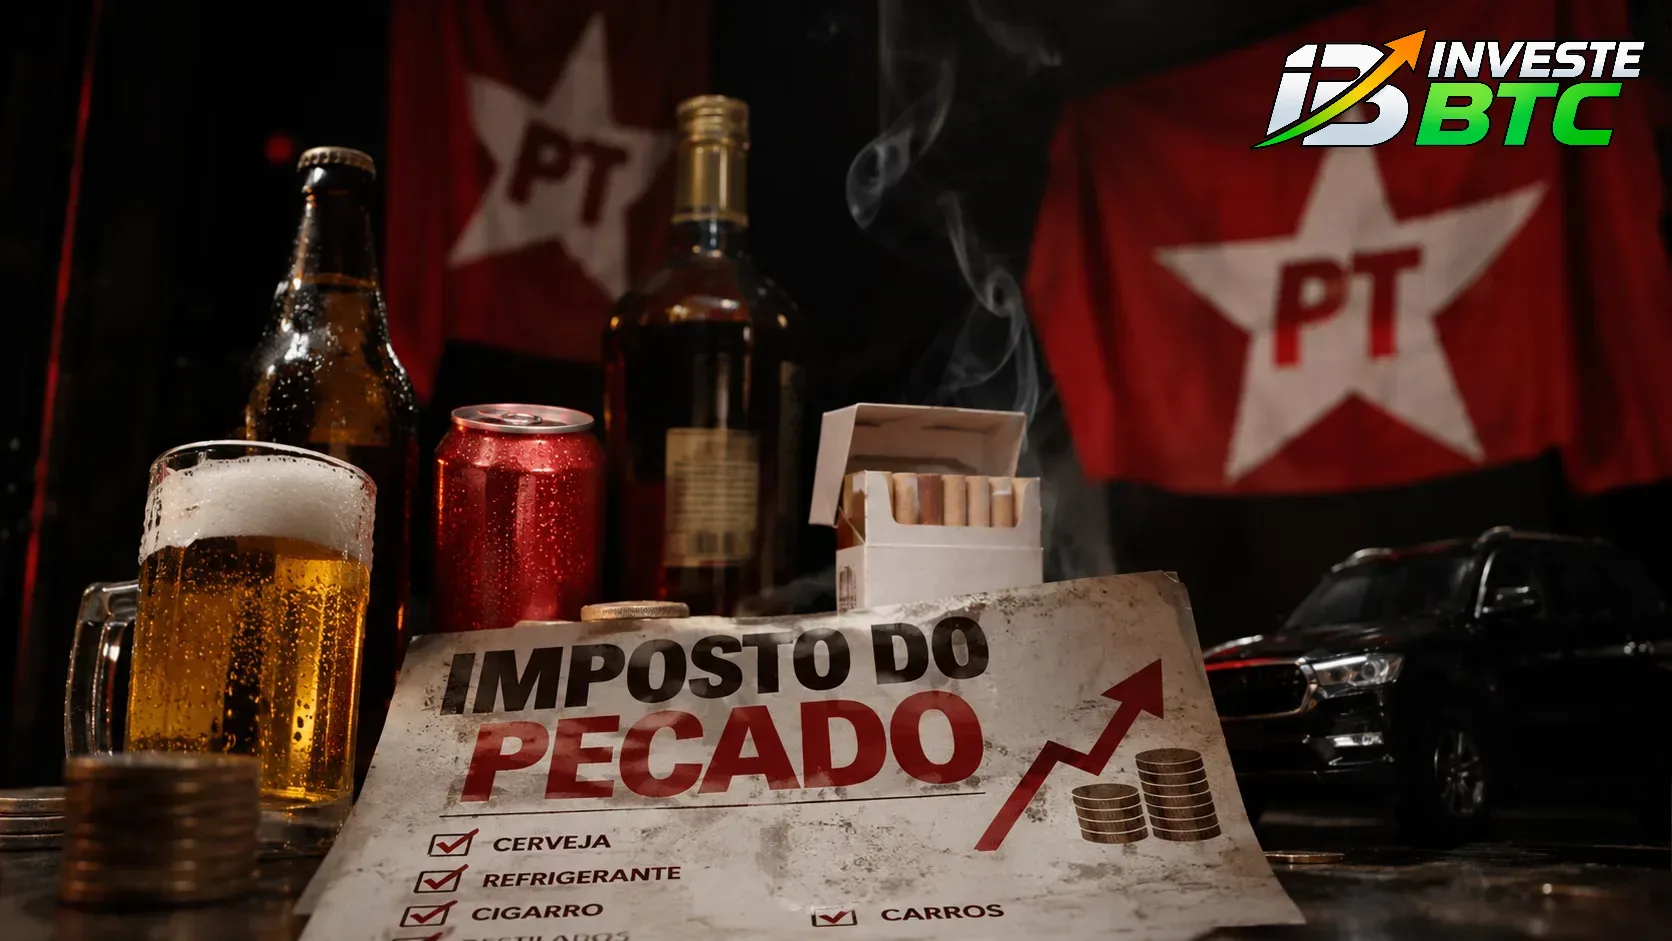
O chamado Imposto do Pecado promete mudar o preço de produtos consumidos por milhões de brasileiros. Bebidas alcoólicas, refrigerantes, cigarros, veículos e até determinados produtos minerais estão na lista da nova tributação. Mas quanto dessa conta realmente chegará ao bolso do consumidor?
A reforma tributária brasileira está prestes a inaugurar uma nova realidade para o comércio e para o consumidor. Entre as mudanças mais discutidas está o Imposto Seletivo (IS), popularmente conhecido como Imposto do Pecado, criado para aumentar a tributação sobre produtos considerados prejudiciais à saúde ou ao meio ambiente.
Na teoria, a proposta parece simples: cobrar mais impostos sobre determinados produtos para desestimular seu consumo. Na prática, porém, a discussão é muito mais ampla. Afinal, quem realmente vai pagar essa conta? As grandes indústrias, os comerciantes ou o consumidor que já enfrenta dificuldades para equilibrar o orçamento doméstico?
A resposta passa pelo preço final nas prateleiras. E é justamente nesse ponto que o Imposto do Pecado pode provocar mudanças no comportamento de compra dos brasileiros.
O impacto não será igual para todos os produtos. Algumas categorias poderão sofrer aumentos mais expressivos, enquanto outras dependerão das alíquotas definitivas, das regras de transição e da forma como as empresas repassarão os novos custos.
Governo já definiu as primeiras alíquotas: veja o que muda em 2027
Uma novidade importante foi anunciada em 4 de novembro de 2026. O governo federal publicou a Medida Provisória nº 1.399/2026, estabelecendo os percentuais do Imposto Seletivo para 2027.
A cobrança está prevista para começar em 2 de fevereiro de 2027, com um detalhe fundamental: o governo afirma que, durante o primeiro ano, o novo imposto substituirá a tributação atual do IPI sem provocar aumento generalizado da carga tributária.
Isso significa que não seria correto afirmar que um produto ficará automaticamente 10%, 20% ou 30% mais caro em 2027 apenas por causa do Imposto do Pecado. Os aumentos mais relevantes poderão surgir a partir de 2028, quando deverão entrar em vigor as alíquotas permanentes, ainda dependentes de nova legislação.
Quais produtos serão afetados pelo Imposto do Pecado?
1. Refrigerantes e bebidas açucaradas
ALÍQUOTA PREVISTA PARA 2027: 2,6%
Refrigerantes e outras bebidas enquadradas na categoria de bebidas açucaradas serão tributados. A medida poderá atingir produtos populares nos supermercados, especialmente quando a indústria repassar os custos tributários.
2. Cervejas
ALÍQUOTA PREVISTA PARA 2027: 4,2%
A cerveja está entre os produtos de maior consumo popular sujeitos ao novo tributo. A mudança afeta a estrutura de tributação de fabricantes e importadores, com possíveis reflexos nos preços de bares, restaurantes e supermercados.
3. Vinhos, cachaças e destilados
ALÍQUOTAS PREVISTAS PARA 2027: 8% A 24%
Vinhos comuns terão, em regra, alíquota de 8%, enquanto determinadas cachaças e aguardentes terão 20%, e outros destilados poderão chegar a 24%. A classificação fiscal do produto é decisiva.
4. Cigarros e produtos de tabaco
REGRA ESPECIAL: 66,7% SOBRE BASE REDUZIDA + R$ 3,50 POR MAÇO
O cigarro terá uma fórmula própria de tributação. A alíquota percentual incidirá sobre uma base equivalente a 15% do preço de varejo, acrescida de uma parcela fixa por maço de 20 unidades. Portanto, não se trata de aplicar simplesmente 66,7% sobre todo o preço pago pelo consumidor.
5. Automóveis e veículos comerciais leves
ALÍQUOTAS VARIÁVEIS CONFORME O VEÍCULO
Carros serão tributados conforme potência, tecnologia, eficiência energética e impacto ambiental. Veículos com características menos sustentáveis poderão ter tributação maior, enquanto modelos enquadrados em benefícios legais poderão ter alíquota zero.
A legislação também alcança determinadas aeronaves, embarcações, bens minerais e modalidades de concursos de prognósticos. Para os bens minerais extraídos, a alíquota foi zerada até o fim de 2027.
Cerveja e refrigerante mais caros: o impacto pode ser maior para quem consome diariamente
Entre todos os produtos afetados pelo Imposto do Pecado, as bebidas merecem atenção especial. Isso porque fazem parte da rotina de milhões de brasileiros e movimentam desde grandes redes de supermercados até pequenos estabelecimentos comerciais.
Imagine um consumidor que compra 20 latas de cerveja por semana, pagando R$ 4,50 por unidade. Seu gasto mensal, considerando quatro semanas, seria de R$ 360.
Simulação de gasto mensal com cerveja
Preço atual
R$ 360
Sem reajuste
Alta de 5%
R$ 378
+ R$ 18/mês
Alta de 10%
R$ 396
+ R$ 36/mês
Em um ano, o cenário de aumento de 10% representaria R$ 432 adicionais, caso o consumo e os preços permanecessem constantes.
O mesmo raciocínio vale para os refrigerantes, vinhos e destilados. Pequenas diferenças por unidade podem se transformar em despesas relevantes ao longo dos meses.
O Imposto do Pecado poderá aumentar a inflação no Brasil?
A relação entre o Imposto Seletivo e a inflação dependerá de como ocorrerá a transição tributária.
Em 2027, a proposta do governo é preservar a carga tributária efetiva dos produtos atingidos. Portanto, a simples substituição do IPI pelo novo imposto não deveria provocar, por si só, uma onda generalizada de aumentos.
A situação poderá mudar em 2028, caso o Congresso aprove alíquotas superiores às atuais e as empresas repassem os custos aos consumidores.
Ainda assim, o efeito sobre a inflação dependerá do peso desses produtos nos índices de preços, da intensidade dos reajustes e de eventuais compensações tributárias.
Também existe um risco econômico para o pequeno comércio. Se determinados produtos ficarem mais caros, consumidores poderão reduzir compras, substituir marcas ou procurar alternativas mais baratas.
Para bares, restaurantes e pequenos mercados, essa mudança pode significar menor volume de vendas, mesmo quando o preço unitário aumenta.
Afinal, o governo quer arrecadar mais ou reduzir o consumo?
Esse é um dos pontos centrais do debate.
O governo apresenta o Imposto Seletivo como instrumento de proteção à saúde e ao meio ambiente. A ideia é utilizar a tributação para desestimular o consumo de produtos associados a danos individuais ou coletivos.
A proposta tem fundamentos conhecidos na economia: produtos que geram custos sociais podem receber tributação diferenciada para incentivar escolhas menos prejudiciais.
Por outro lado, críticos questionam se o aumento de impostos realmente modifica hábitos de consumo ou se acaba penalizando proporcionalmente mais as famílias de menor renda.
Há também uma contradição que merece ser debatida: se o objetivo é reduzir o consumo, a arrecadação tende a ser afetada quando a política funciona. Se o consumo permanece elevado, o governo continua arrecadando, mas o resultado esperado para a saúde pública pode ser limitado.
Segundo informações divulgadas pelo Senado, a previsão orçamentária de arrecadação com o Imposto Seletivo em 2027 é de aproximadamente R$ 41,9 bilhões. O valor representa uma estimativa de receita, não necessariamente arrecadação adicional em relação aos impostos substituídos.
Quando os preços realmente poderão mudar?
O calendário é fundamental para entender o que acontecerá:
Até dezembro de 2026: permanece a estrutura atual de tributação.
Janeiro de 2027: o governo pretende preservar a cobrança do IPI sobre produtos específicos, dependendo de alteração constitucional.
2 de fevereiro a dezembro de 2027: está previsto o início do Imposto Seletivo, com regras transitórias voltadas à manutenção da carga tributária.
A partir de janeiro de 2028: poderão entrar em vigor novas alíquotas, ainda sujeitas à aprovação legislativa.
O Executivo deverá apresentar ao Congresso, até 31 de maio de 2027, o projeto com as regras permanentes. A Medida Provisória nº 1.399/2026 também precisa ser apreciada pelo Congresso Nacional.
Conclusão: no fim das contas, quem pagará o Imposto do Pecado?
O Brasil está mudando a maneira de tributar o consumo, e o Imposto do Pecado será uma das faces mais visíveis dessa transformação.
A promessa é utilizar a tributação como instrumento de proteção à saúde e ao meio ambiente. Mas a população precisa acompanhar não apenas o discurso, e sim os resultados concretos.
É importante saber quanto cada produto paga atualmente, quanto passará a pagar, se haverá redução de outros tributos e qual será o impacto real nas prateleiras.
Não basta anunciar um novo imposto em nome da saúde pública. É necessário demonstrar que ele produzirá benefícios efetivos para a sociedade, sem transformar o consumidor no responsável por uma conta cada vez maior.
Em 2027, o governo promete uma transição sem aumento generalizado da carga tributária. O verdadeiro teste, entretanto, poderá acontecer em 2028, quando serão definidas as regras permanentes.
Até lá, o consumidor deve ficar atento. Afinal, entre o imposto anunciado em Brasília e o preço registrado no caixa do supermercado, existe uma diferença que só poderá ser medida quando as novas regras estiverem efetivamente em funcionamento.
E uma pergunta continuará no centro dessa discussão: o Imposto do Pecado fará o brasileiro consumir menos produtos prejudiciais ou simplesmente pagar mais por aquilo que já consome?