Essa é uma questão que merece atenção, principalmente pela proximidade econômica entre Brasil e Paraguai.
O Paraguai também passou a atrair empresários brasileiros interessados em operações industriais, comerciais e de serviços.
Por isso, uma crise bancária relevante pode gerar consequências indiretas.
Empresas brasileiras com operações financeiras no Paraguai podem precisar revisar sua exposição a instituições locais.
Importadores e exportadores que dependem de parceiros paraguaios podem enfrentar atrasos caso esses parceiros tenham recursos temporariamente indisponíveis.
Investidores também podem reavaliar os riscos associados ao ambiente institucional e regulatório do país.
Mas é importante esclarecer um ponto: a quebra do Ueno Bank não significa que os bancos brasileiros estejam quebrando ou que os depósitos mantidos no Brasil estejam diretamente comprometidos.
Até o momento, as informações consultadas não demonstram um risco sistêmico para o setor bancário brasileiro decorrente desse episódio.
O impacto sobre o Brasil dependerá principalmente das exposições financeiras e comerciais efetivamente existentes.
O que diferencia o caso do Ueno Bank de outras crises bancárias?
O Paraguai já enfrentou episódios de instabilidade financeira em sua história, assim como diversos países latino-americanos.
A Argentina, por exemplo, viveu uma grave crise em 2001, quando restrições bancárias ficaram conhecidas como corralito.
O Brasil também passou por processos de intervenção, liquidação e reorganização de instituições financeiras em diferentes períodos.
Entretanto, cada caso possui características específicas.
No Ueno Bank, três fatores chamam especialmente a atenção: a velocidade de crescimento da instituição, a expressiva presença de recursos públicos e os vínculos anteriores entre integrantes do setor bancário e autoridades políticas.
A combinação desses elementos transforma uma crise de solvência em um problema que também envolve governança, fiscalização e confiança institucional.
E existe outra questão importante.
A modernização do sistema bancário trouxe enormes benefícios aos consumidores, mas não eliminou os riscos tradicionais do setor financeiro.
Aplicativos modernos, pagamentos instantâneos, programas de cashback e campanhas publicitárias não substituem a necessidade de capital adequado, reservas, auditorias e uma gestão responsável dos recursos.
Um banco pode possuir milhões de usuários, uma marca conhecida e uma estrutura tecnológica avançada e, ainda assim, enfrentar graves problemas patrimoniais.
Linha do tempo: como aconteceu a crise do Ueno Bank
2021 a 2023 — Expansão e transformação digital
A operação Ueno ganha força no mercado financeiro paraguaio e, em 2023, obtém licença bancária, acelerando sua expansão.
Setembro de 2025 — Operações posteriormente questionadas
Investigadores identificam operações de crédito envolvendo empresas relacionadas aos controladores, incluindo aproximadamente US$ 39 milhões concedidos em um único dia.
Junho de 2026 — Alertas da fiscalização
Inspeções do Banco Central identificam problemas relacionados a empréstimos e garantias, conforme informações publicadas pela imprensa paraguaia e posteriormente relatadas pela Associated Press.
2 de novembro de 2026 — Decisão do Banco Central
A diretoria do BCP aprova o início do procedimento de resolução após ajustes contábeis revelarem insuficiência grave de solvência.
3 de novembro — Interrupção das operações
O banco deixa de funcionar normalmente. Clientes perdem acesso aos serviços e Carlos Carvallo apresenta sua renúncia à presidência do Banco Central.
4 de novembro — Investigações e manifestações
Crescem os protestos, executivos são detidos e parlamentares avançam com iniciativas de responsabilização política.
5 de novembro — Crise política se intensifica
Novas reportagens apontam a ampliação da pressão parlamentar sobre Santiago Peña, enquanto autoridades trabalham na proteção e transferência dos depósitos.
Cronologia baseada em informações oficiais do BCP e reportagens da Reuters e Associated Press.
Banco Central del Paraguay+2
Quem vai pagar a conta da crise bancária?
Essa talvez seja a pergunta mais importante de toda a história.
Quando uma instituição financeira entra em colapso, o prejuízo não desaparece simplesmente porque o banco deixa de funcionar.
Existem ativos a recuperar, obrigações a cumprir, credores a identificar e responsabilidades a apurar.
O processo de resolução procura organizar essas obrigações e reduzir os danos aos depositantes e ao sistema financeiro.
Mas a maneira como essa recuperação acontece faz toda a diferença.
Se os ativos forem insuficientes para cobrir as obrigações, poderão existir perdas que precisarão ser distribuídas conforme as regras legais.
Se houver irregularidades comprovadas, os responsáveis poderão enfrentar consequências patrimoniais e criminais, de acordo com as decisões das autoridades competentes.
Se recursos públicos forem comprometidos, a sociedade terá o direito de conhecer os valores recuperados, os eventuais prejuízos e as providências adotadas para proteger o patrimônio coletivo.
O que não pode acontecer é transformar uma crise dessa dimensão em uma simples disputa de versões.
É necessário apresentar documentos, números, cronologias e decisões que permitam compreender como o banco chegou a essa situação.
O problema não é apenas o banco que quebrou, mas o que aconteceu antes da quebra
Existe uma questão que merece ser discutida com mais profundidade.
A intervenção do Banco Central representa a resposta institucional a um problema financeiro identificado.
Mas a crise também levanta dúvidas sobre a capacidade de prevenção do sistema de fiscalização.
Se operações consideradas arriscadas já estavam sendo examinadas, quando os responsáveis perceberam a dimensão real do problema?
As informações prestadas pela instituição eram suficientes para uma avaliação adequada de seus riscos?
Houve providências corretivas antes da deterioração definitiva dos indicadores?
E quais mecanismos impediam que eventuais relações entre dirigentes bancários e autoridades políticas interferissem na fiscalização?
Essas perguntas precisam ser respondidas com provas.
A existência de alertas anteriores não significa automaticamente que os órgãos reguladores tenham cometido irregularidades. Muitas medidas de supervisão bancária são graduais e dependem de informações técnicas e procedimentos legais.
Entretanto, a transparência sobre essa sequência de acontecimentos será fundamental para restabelecer a confiança da população.
Editorial: quando o dinheiro da população entra em jogo, a transparência precisa vir primeiro
A crise do Ueno Bank nos mostra uma realidade que muitas vezes passa despercebida.
Enquanto tudo funciona, poucas pessoas questionam como os bancos administram os recursos depositados em suas contas.
O cliente recebe seu salário, utiliza o cartão, faz transferências e acredita que o dinheiro estará disponível quando precisar.
Mas basta uma instituição interromper suas operações para que essa confiança seja colocada à prova.
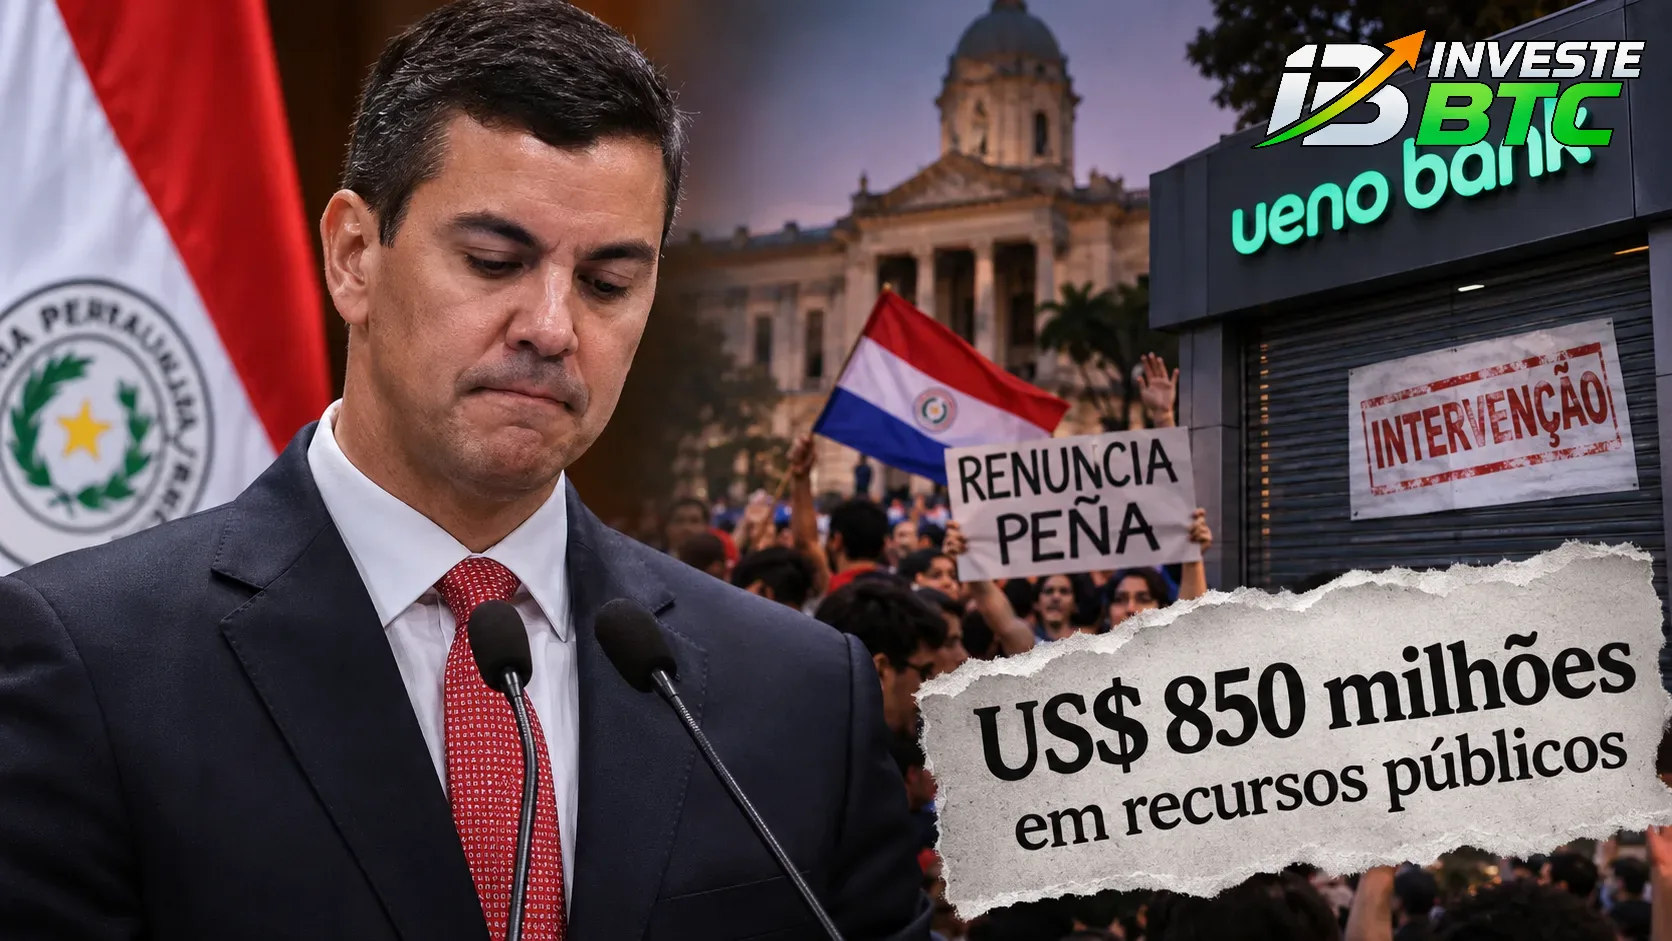
E quando descobrimos que, além dos depósitos particulares, o banco também administrava centenas de milhões de dólares em recursos públicos, a preocupação assume outra dimensão.
Não estamos falando apenas do risco assumido por investidores privados.
Estamos falando de valores relacionados a aposentadorias, serviços públicos e ao funcionamento de instituições que atendem à população.
Por isso, a discussão precisa ir além de encontrar um culpado político ou empresarial antes da conclusão das investigações.
O Paraguai precisa esclarecer como os problemas financeiros se desenvolveram, quais controles falharam e se houve práticas ilegais.
O presidente Santiago Peña precisa responder institucionalmente aos questionamentos sobre os vínculos anteriores com o grupo controlador e sobre a atuação dos órgãos responsáveis pela fiscalização.
Os antigos administradores do banco precisam ter suas condutas examinadas com rigor, sem que suspeitas sejam tratadas antecipadamente como condenações.
E o Banco Central precisa demonstrar que as medidas adotadas são capazes de proteger os depositantes e preservar a estabilidade do sistema financeiro.
Porque existe algo que nenhuma campanha publicitária consegue comprar novamente com facilidade: a confiança.
Uma instituição pode gastar milhões construindo uma marca. Pode patrocinar grandes eventos, aparecer em estádios e conquistar milhões de clientes.
Mas, se não conseguir demonstrar segurança financeira e transparência, toda essa estrutura pode perder credibilidade rapidamente.
O episódio também serve como alerta para outros países da América Latina, inclusive o Brasil.
A tecnologia mudou a maneira como utilizamos os bancos, mas não mudou um princípio básico: dinheiro de terceiros exige responsabilidade.
E dinheiro público exige responsabilidade ainda maior.
Conclusão: o Paraguai enfrenta uma crise que vai além do sistema bancário
A quebra do Ueno Bank se tornou um dos acontecimentos mais importantes da economia paraguaia em 2026.
O que começou como uma intervenção motivada por insuficiência de solvência passou a envolver investigações criminais, detenções, manifestações populares, recursos previdenciários e uma crise política no governo de Santiago Peña.
Ainda existem perguntas sem respostas definitivas.
Não se conhece o valor final das perdas, nem o resultado de todas as investigações. Também não está definido o desfecho político dos pedidos de impeachment.
Mas uma coisa já está clara: o episódio demonstrou como os problemas de uma única instituição financeira podem atingir milhões de pessoas e colocar em discussão a credibilidade de mecanismos de fiscalização.
O desafio agora será recuperar os recursos possíveis, proteger os depositantes, identificar responsabilidades e impedir que situações semelhantes se repitam.
Porque quando um banco quebra, não são apenas seus acionistas que enfrentam as consequências. Trabalhadores, aposentados, comerciantes e famílias inteiras podem ter suas vidas afetadas.
E a pergunta que fica não é apenas por que o Ueno Bank quebrou.
É também por que os problemas chegaram a esse ponto e quais medidas serão tomadas para que a população não volte a enfrentar uma situação semelhante.
Perguntas frequentes sobre a quebra do Ueno Bank
O Ueno Bank realmente quebrou?
Sim. O Banco Central do Paraguai iniciou formalmente um procedimento de resolução em novembro de 2026, após identificar insuficiência grave de solvência. O procedimento envolve intervenção e medidas para organizar a destinação de ativos e passivos.
Por que o Ueno Bank foi fechado?
Porque seu índice de solvência ficou abaixo de 50% do mínimo regulatório após ajustes nas demonstrações financeiras, segundo o Banco Central.
Quantos clientes foram afetados?
A instituição declarava aproximadamente 3 milhões de clientes. Isso não significa necessariamente que todos possuíam saldos bloqueados, mas demonstra a dimensão de sua presença no país.
Quanto dinheiro público estava no Ueno Bank?
Reportagens apontaram aproximadamente US$ 800 milhões a US$ 850 milhões em depósitos de origem pública. Esse valor não deve ser confundido com prejuízo definitivo.
Quem tinha dinheiro no banco vai perder tudo?
Não necessariamente. Existe um Fundo de Garantia de Depósitos, com cobertura de até 228,3 milhões de guaranis por depositante e instituição. A recuperação de valores superiores dependerá do processo de resolução.
O presidente Santiago Peña está envolvido na quebra?
O presidente manteve vínculos empresariais anteriores com o grupo controlador. Parlamentares levantaram questionamentos sobre possíveis conflitos de interesse. Isso não comprova participação em irregularidades financeiras.
A crise pode atingir os bancos brasileiros?
Até 5 de novembro de 2026, não há evidências nas fontes consultadas de que o episódio represente uma crise sistêmica para o setor bancário brasileiro.