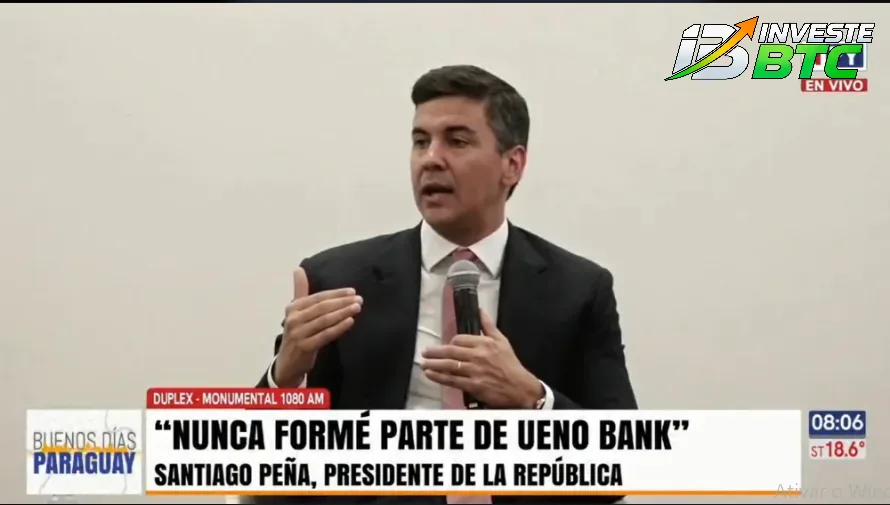
O Ueno Bank, instituição financeira que se transformou em um dos maiores símbolos da expansão bancária digital paraguaia, entrou em um processo de resolução determinado pelo Banco Central do Paraguai (BCP), após a identificação de graves problemas de solvência.
A decisão, anunciada na madrugada de 3 de novembro de 2026, provocou uma reação imediata. Aplicativos deixaram de funcionar, cartões foram bloqueados, agências fecharam suas portas e milhares de clientes começaram a procurar explicações sobre o paradeiro de seus recursos.
Mas a história não termina na quebra de um banco.
O que inicialmente parecia ser apenas uma crise financeira rapidamente se transformou em um escândalo político, envolvendo antigos vínculos empresariais do presidente Santiago Peña, a saída do presidente do Banco Central, a detenção de executivos e pedidos de impeachment.
E é justamente nesse ponto que precisamos entender o que realmente aconteceu. Porque, quando um banco dessa dimensão entra em colapso, não estamos falando apenas de números, investimentos ou balanços financeiros.
Estamos falando do dinheiro de trabalhadores, aposentados, pequenos empresários e famílias que confiaram suas economias a uma instituição autorizada a operar pelo próprio Estado.
O que aconteceu com o Ueno Bank no Paraguai?
Na madrugada de 3 de novembro, milhares de paraguaios tentaram acessar suas contas bancárias e encontraram um cenário completamente inesperado.
O aplicativo do Ueno Bank deixou de apresentar os saldos normalmente. Pouco depois, veio a confirmação oficial de que o Banco Central havia determinado o início do procedimento de resolução da instituição.
A decisão havia sido aprovada por unanimidade pela diretoria do órgão regulador em 2 de novembro.
Segundo o comunicado oficial, o índice de solvência do banco caiu para menos de 50% do mínimo exigido pela legislação, depois de ajustes realizados em suas demonstrações financeiras.
Para quem não está familiarizado com os termos utilizados pelo mercado financeiro, a solvência representa, de maneira simplificada, a capacidade patrimonial de uma instituição de suportar perdas e continuar cumprindo suas obrigações.
Quando esse indicador cai abaixo dos limites estabelecidos, significa que o banco já não possui a estrutura de capital considerada necessária para continuar operando com segurança.
É importante entender que falta de solvência não é exatamente a mesma coisa que falta de dinheiro em caixa.
Uma instituição pode enfrentar problemas de liquidez quando não consegue disponibilizar recursos imediatamente, mesmo possuindo ativos. Já a insolvência envolve uma deficiência patrimonial mais profunda, que compromete sua capacidade de absorver prejuízos.
No caso do Ueno Bank, o problema identificado pelo Banco Central foi suficientemente grave para justificar a adoção de um mecanismo extraordinário de intervenção e resolução.
O procedimento segue a Lei paraguaia nº 2.334/2003, que estabelece regras para a garantia de depósitos e a resolução de instituições financeiras.
Na prática, o banco deixou de prestar seus serviços normalmente, enquanto autoridades passaram a verificar seu patrimônio e organizar a destinação de ativos e obrigações.
Como o Ueno Bank cresceu tanto em tão pouco tempo?
Para compreender a dimensão do escândalo, precisamos voltar alguns anos.
O Ueno Bank não surgiu como um grande banco tradicional, com décadas de presença nacional e uma rede consolidada de agências.
Sua expansão aconteceu principalmente por meio de uma estratégia agressiva de digitalização, publicidade, benefícios financeiros e aproximação com consumidores que buscavam alternativas às instituições bancárias convencionais.
O projeto ganhou força a partir de 2021, aproveitando a transformação digital do mercado financeiro, e obteve licença bancária em 2023.
Ano de obtenção da licença bancária
Dados de expansão reportados pela Associated Press e pelo Financial Times. O número de clientes é uma informação declarada pelo banco, não uma contagem independente de usuários ativos.1
O banco investiu em programas de cashback, vantagens em compras, divulgação massiva e patrocínios esportivos.
Sua marca passou a aparecer em grandes eventos, equipes de futebol e até em um dos principais estádios do Paraguai.
A mensagem transmitida ao consumidor era clara: modernidade, facilidade e acesso ao sistema financeiro.
E funcionou.
Em poucos anos, milhões de pessoas passaram a utilizar seus serviços.
Entretanto, existe uma diferença fundamental entre conquistar clientes e construir uma instituição financeiramente sustentável.
O crescimento acelerado de um banco exige capitalização adequada, gestão de riscos, controles internos e fiscalização permanente.
Quando uma instituição cresce mais rapidamente do que sua capacidade de administrar riscos, o resultado pode ser uma exposição financeira perigosa.
Isso não significa que a expansão digital tenha provocado a quebra do Ueno Bank. Significa que o caso exige uma análise cuidadosa sobre a qualidade de seus ativos, a concessão de crédito e os mecanismos de supervisão que acompanharam esse crescimento.
US$ 850 milhões em recursos públicos: por que o governo depositava tanto dinheiro no banco?
Aqui entramos em um dos pontos mais delicados de toda a crise.
Segundo informações divulgadas pela Reuters e pelo Financial Times, o Ueno Bank administrava aproximadamente US$ 850 milhões em recursos de origem pública.
Entre esses valores estavam depósitos relacionados ao Instituto de Previsión Social (IPS), responsável por funções previdenciárias e de proteção social, além de recursos de outras entidades estatais.
A Associated Press também identificou depósitos de instituições ligadas às grandes hidrelétricas paraguaias.
O valor representa uma parcela significativa dos depósitos totais da instituição.
E isso levanta uma pergunta que precisa ser respondida com transparência:
Quais critérios foram utilizados para concentrar uma quantidade tão expressiva de dinheiro público em uma instituição que apresentava riscos financeiros?
É importante esclarecer que a existência de depósitos públicos em bancos privados não constitui, por si só, uma irregularidade.
Governos e órgãos estatais podem utilizar instituições financeiras privadas dentro dos limites estabelecidos pelas respectivas legislações.
A questão central está nos critérios de seleção, na avaliação de riscos, na diversificação dos recursos e na qualidade da fiscalização.
Quando uma instituição passa a administrar valores que pertencem direta ou indiretamente à sociedade, sua situação financeira deixa de interessar apenas aos acionistas e investidores.
Ela passa a envolver também a responsabilidade dos gestores públicos que autorizaram e acompanharam essas operações.
No caso paraguaio, será necessário esclarecer quando os riscos se tornaram conhecidos, quais providências foram tomadas e se os recursos foram mantidos no banco mesmo diante de sinais concretos de deterioração financeira.
Também é necessário distinguir o montante depositado do prejuízo efetivamente sofrido.
Os US$ 850 milhões representam uma estimativa de recursos públicos expostos à crise, e não uma perda definitiva já comprovada.
O valor recuperado dependerá do processo de resolução, da qualidade dos ativos e das medidas adotadas pelas autoridades.
Empréstimos suspeitos e operações entre empresas do mesmo grupo: onde começaram os problemas?
Uma das informações mais relevantes divulgadas até agora envolve operações de crédito realizadas com empresas relacionadas aos controladores do banco.
De acordo com a Associated Press, inspeções realizadas pelo Banco Central identificaram indícios de empréstimos concedidos a empresas ligadas aos proprietários do Ueno Bank, em condições que levantaram questionamentos sobre limites regulatórios e garantias oferecidas.
Uma das operações mencionadas nas investigações envolve aproximadamente US$ 39 milhões destinados a três empresas relacionadas ao grupo em um único dia de setembro de 2025.
Os fiscais também encontraram despesas que teriam sido registradas indevidamente como ativos, o que poderia distorcer a verdadeira situação patrimonial da instituição.
Para entender a gravidade dessas suspeitas, precisamos explicar como funciona esse tipo de operação.
Imagine um banco que recebe depósitos de milhares de clientes. Parte desse dinheiro é utilizada para conceder empréstimos, financiar atividades econômicas e gerar receitas.
Até aqui, estamos falando do funcionamento normal de uma instituição financeira.
O problema surge quando os empréstimos são direcionados de maneira excessiva a empresas relacionadas aos próprios controladores, especialmente quando não existem garantias adequadas ou quando os riscos ultrapassam os limites permitidos.
Esse tipo de operação é conhecido como crédito a partes relacionadas.
Ele não é necessariamente ilegal em todas as circunstâncias, mas exige regras rigorosas justamente para evitar conflitos de interesse e proteger os depositantes.
Se uma empresa relacionada deixa de pagar um empréstimo de grande valor, o prejuízo pode atingir diretamente o patrimônio do banco.
E se os balanços financeiros não refletem corretamente esses riscos, investidores, clientes e até órgãos fiscalizadores podem receber uma imagem distorcida da situação real da instituição.
É por isso que as suspeitas envolvendo o Ueno Bank precisam ser investigadas profundamente.
Não basta descobrir que o banco perdeu capacidade financeira. É necessário identificar como essa perda ocorreu, quais operações contribuíram para o problema e quem tinha conhecimento dos riscos.
O Grupo Vázquez e a responsabilidade dos controladores
O Ueno Bank era controlado majoritariamente pelo Grupo Vázquez, conglomerado empresarial com atuação no Paraguai.
Com o agravamento da crise, a investigação deixou de se concentrar exclusivamente nos indicadores financeiros e passou a alcançar dirigentes e pessoas relacionadas à administração da instituição.
Segundo a Associated Press, oito executivos de alto escalão foram detidos, incluindo Miguel Vázquez e Juan Manuel Gustale.
O Ministério Público também apresentou acusações contra 27 funcionários e pessoas relacionadas ao banco, envolvendo suspeitas de delitos como quebra de confiança e tentativa de fraude.
É fundamental fazer uma distinção: detenção, investigação e acusação não equivalem a condenação.
As responsabilidades individuais ainda precisam ser determinadas pelas autoridades competentes, respeitando o direito de defesa e o devido processo legal.
Entretanto, a existência dessas investigações demonstra que o caso ultrapassou a esfera de uma dificuldade financeira comum.
O que está sendo apurado é se houve condutas capazes de comprometer deliberadamente a saúde patrimonial da instituição e prejudicar seus depositantes.
E, caso as irregularidades sejam comprovadas, será necessário determinar quem autorizou as operações, quem se beneficiou delas e quais mecanismos de controle falharam.